การซื้อ บ้านหลังแรก เป็นการตัดสินใจทางการเงินครั้งใหญ่ที่สุดของหลายคน และมักเป็นครั้งแรกที่ต้องเจอศัพท์ใหม่หลายคำพร้อมกัน ทั้ง DSR ,LTV,ค่าโอน และสัญญาจะซื้อจะขาย บทความนี้เรียงลำดับสิ่งที่ต้องเตรียมตั้งแต่ก่อนเริ่มดูบ้านจนถึงวันโอน พร้อมตัวอย่างคำนวณและเช็กลิสต์ที่เอาไปใช้ได้ทันที
ซื้อ บ้านหลังแรก ต้องเตรียมอะไรบ้าง
รายได้ ภาระหนี้ และ DSR
ธนาคารไม่ได้ดูแค่ว่าเรามีรายได้เท่าไหร่ แต่ดูว่าหลังหักภาระหนี้อื่นแล้วเหลือความสามารถผ่อนบ้านเท่าไหร่ ตัวชี้วัดที่พูดถึงบ่อยคือ DSR (อัตราส่วนภาระหนี้ต่อรายได้) แนวทางทั่วไปที่หลายแหล่งอ้างถึงคือภาระหนี้รวมต่อเดือนไม่ควรเกินประมาณ 40% ของรายได้ หากเกินราว 50% โอกาสไม่ผ่านจะสูงมาก ตัวเลขนี้เป็นแนวทางกว้าง ๆ แต่ละธนาคารมีเกณฑ์ต่างกันตัวอย่างการประมาณ: รายได้ 30,000 บาทต่อเดือน ที่ DSR 40% หมายถึงภาระผ่อนหนี้ทุกประเภทรวมกันราว 12,000 บาทต่อเดือน ถ้ามีผ่อนรถหรือบัตรเครดิตอยู่แล้ว ยอดที่เหลือสำหรับผ่อนบ้านจะน้อยลง
เช็กเครดิตบูโรล่วงหน้า
ประวัติค้างชำระหรือบัตรเครดิตที่ใช้เกือบเต็มวงเงินอาจทำให้กู้ไม่ผ่านหรือได้ดอกเบี้ยสูงขึ้น ควรขอตรวจรายงานเครดิตของตัวเองก่อนวางเงินจอง เพราะการแก้ไขข้อมูลที่ผิดพลาดอาจใช้เวลาหลายสัปดาห์
เงินเก็บและเงินสำรองฉุกเฉิน
อย่าใช้เงินเก็บหมดไปกับเงินดาวน์และค่าโอน ควรเหลือเงินสำรองสำหรับค่าใช้จ่ายหลังย้ายเข้า และกรณีรายได้สะดุดสักระยะ
ค่าใช้จ่ายซื้อบ้านหลังแรกมีอะไรบ้าง
เงินดาวน์บ้านและเงินจอง
เงินจองและเงินทำสัญญาเป็นเงินที่ต้องจ่ายก่อนโอน ส่วนเงินดาวน์ขึ้นกับโครงการและข้อเสนอของแต่ละที่ บางโครงการมีเงื่อนไขเรื่องเงินดาวน์ที่ต่างกัน ควรถามให้ชัดว่าเงินจองและเงินสัญญาจะได้คืนหรือไม่ หากสินเชื่อไม่ผ่าน และขอให้ระบุเป็นลายลักษณ์อักษร
ค่าโอนบ้าน 2569 และมาตรการรัฐ
ตามอัตราปกติ ค่าธรรมเนียมโอนคิด 2% ของราคาประเมินกรมที่ดิน (หรือมูลค่าที่ใช้จดทะเบียนตามหลักเกณฑ์) และค่าจดจำนองคิด 1% ของวงเงินจำนอง ซึ่งมักชำระที่กรมที่ดินในวันโอนพร้อมกัน ปัจจุบันคณะรัฐมนตรีมีมติขยายมาตรการลดทั้งสองรายการเหลือ 0.01%
สาระสำคัญของมาตรการ
- ลด ค่าโอนบ้าน จากอัตราปกติ 2% เหลือ 0.01%
- ลด ค่าจดจำนอง จากอัตราปกติ 1% เหลือ 0.01%
- มีผลตั้งแต่วันที่ประกาศบังคับใช้ จนถึง 30 มิถุนายน 2570
- ครอบคลุมบ้านเดี่ยว บ้านแฝด ทาวน์โฮม ทาวน์เฮาส์ อาคารพาณิชย์ และห้องชุด (คอนโดมิเนียม) ที่เข้าเงื่อนไขของมาตรการ
ถือเป็นมาตรการที่ช่วยลดต้นทุนในการซื้อบ้านได้อย่างมีนัยสำคัญ โดยเฉพาะผู้ซื้อบ้านหลังแรกหรือผู้ที่ต้องกู้สินเชื่อกับธนาคาร
ค่าใช้จ่ายอื่นที่มือใหม่มักลืม
ค่าประเมินราคาหลักประกัน เบี้ยประกันอัคคีภัย (และประกันชีวิตที่ธนาคารอาจเสนอผูกกับสินเชื่อ) ค่าส่วนกลางของโครงการ ค่าตกแต่งและเฟอร์นิเจอร์ ค่าติดตั้งมิเตอร์ น้ำ ไฟ อินเทอร์เน็ต และค่าย้ายเข้า ตัวเลขเหล่านี้ต่างกันมากในแต่ละโครงการ ควรถามฝ่ายขายและธนาคารเป็นรายการ
ขอสินเชื่อบ้านหลังแรก ต้องรู้อะไร
LTV และโอกาสกู้ได้เต็มวงเงิน
LTV คือสัดส่วนวงเงินกู้ต่อมูลค่าหลักประกัน ธนาคารแห่งประเทศไทยผ่อนคลายเกณฑ์นี้ชั่วคราวและต่ออายุถึง 30 มิ.ย. 2570 สำหรับหลักประกันต่ำกว่า 10 ล้านบาท กู้ได้ 100% และผ่อนคลายถึงสัญญาที่สองเป็นต้นไป ดังนั้นผู้ซื้อบ้านหลังแรกราคาไม่ถึง 10 ล้านไม่ต้องถูกบังคับวางดาวน์ตามเกณฑ์ ธปท. แต่มีข้อควรเข้าใจ
- วงเงินกู้อิงมูลค่าประเมินของธนาคาร ซึ่งอาจต่ำกว่าราคาซื้อ ส่วนต่างต้องจ่ายเอง
- ธนาคารยังพิจารณารายได้ ภาระหนี้ และเครดิตเป็นรายกรณี การกู้ได้ 100% ตามเกณฑ์จึงไม่ได้แปลว่าทุกคนจะได้อนุมัติเต็มวงเงิน
- ค่าใช้จ่ายอื่นยังต้องจ่ายเอง
เปรียบเทียบดอกเบี้ย ไม่ดูแค่ปีแรก
ดอกเบี้ยปีแรกมักต่ำเป็นพิเศษ ควรเทียบดอกเบี้ยเฉลี่ย 3 ปีแรก ดอกเบี้ยหลังพ้นช่วงโปรโมชัน ค่าปรับเมื่อรีไฟแนนซ์ และเงื่อนไขแฝง เช่น การบังคับทำประกัน และควรยื่นหลายธนาคารเพื่อเทียบ
เอกสารที่ต้องเตรียม
โดยทั่วไปได้แก่ บัตรประชาชนและทะเบียนบ้าน หลักฐานรายได้ (สลิปเงินเดือน หนังสือรับรอง หรือรายการเดินบัญชีย้อนหลังกรณีประกอบอาชีพอิสระ) เอกสารที่เกี่ยวกับสัญญาจองหรือสัญญาซื้อขาย ธนาคารแต่ละแห่งขอเอกสารไม่เท่ากัน ควรสอบถามรายการล่าสุดจากธนาคารโดยตรงผู้ที่ซื้อบ้านมีสิทธิหักลดหย่อนภาษีดอกเบี้ยเงินกู้ที่อยู่อาศัยตามเงื่อนไขของกรมสรรพากร ควรตรวจวงเงินและเงื่อนไขล่าสุดกับกรมสรรพากรก่อนวางแผนภาษี
ขั้นตอนซื้อบ้านตั้งแต่จองถึงโอน
- วางงบและเช็กการเงิน ประเมิน DSR เครดิตบูโร และเงินเก็บ
- เปรียบเทียบสินเชื่อ ขอประเมินเบื้องต้นจากหลายธนาคาร
- เลือกบ้านและทำเล เยี่ยมชมโครงการจริงมากกว่าหนึ่งครั้ง
- ตรวจโครงการและผู้พัฒนา ผลงานเดิม ใบอนุญาต และรีวิวจากลูกบ้าน
- จองและทำสัญญาจะซื้อจะขาย อ่านเงื่อนไขเงินจอง การยกเลิก และกรณีกู้ไม่ผ่านให้ละเอียด
- ยื่นสินเชื่อ ตรวจรับบ้าน และโอนกรรมสิทธิ์ ที่สำนักงานที่ดิน
สัญญา ตรวจรับบ้าน และข้อควรระวังสำหรับมือใหม่
- ขอเงื่อนไขกรณีกู้ไม่ผ่านเป็นลายลักษณ์อักษร ว่าเงินจองและเงินสัญญาจะคืนหรือไม่
- อ่านเงื่อนไขการยกเลิกและค่าปรับ ก่อนเซ็นสัญญา
- ตรวจรับบ้านก่อนโอน ดูรอยร้าว พื้น ผนัง ประตูหน้าต่าง ระบบน้ำไฟ และการระบายน้ำรอบบ้าน อาจจ้างวิศวกรหรือผู้ตรวจบ้านอิสระช่วยดู
- จดรายการแก้ไขและขอกำหนดวันแก้เสร็จ ก่อนจ่ายส่วนที่เหลือหรือโอน
- สอบถามขอบเขตการรับประกัน ว่าครอบคลุมส่วนไหน กี่ปี
ตัวอย่างบ้านหลังแรกงบ 2 ล้านต้น ๆ: The Bless 2 ชัยพฤกษ์
สำหรับผู้ที่เริ่มมองทาวน์โฮมงบประมาณหลักสองล้านบาท เราขอแนะนำโครงการ The Bless 2 ชัยพฤกษ์ โครงการทาวน์โฮมของ BTN Property ตั้งอยู่ ต.ละหาร อ.บางบัวทอง นนทบุรี
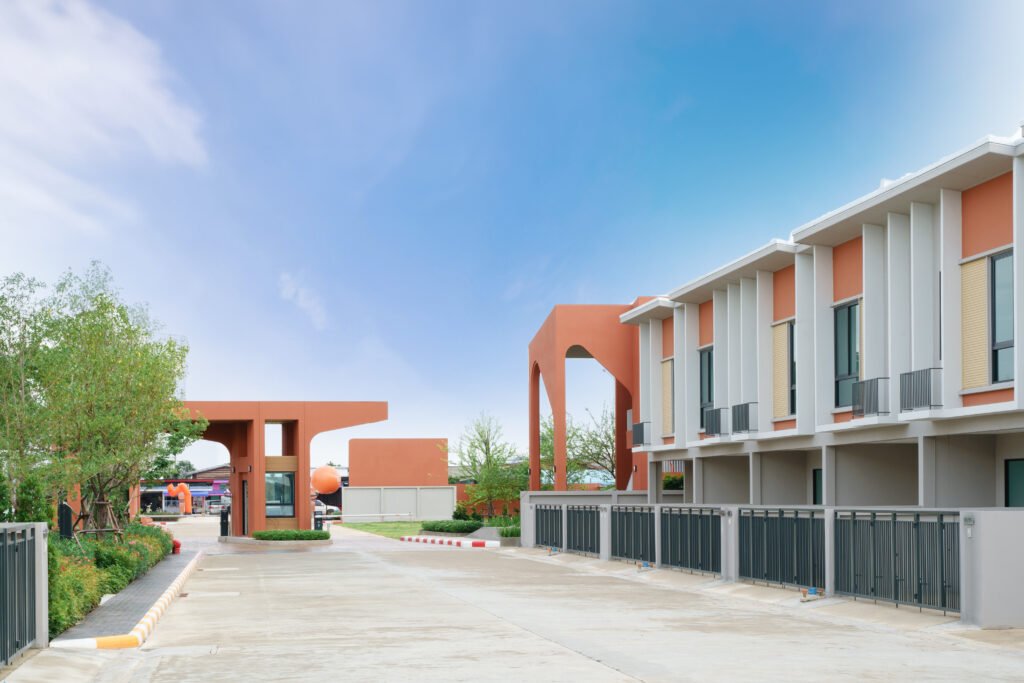
อ่านรายละเอียดเพิ่มเติมคลิกเลย!
คำถามที่พบบ่อย (FAQ)
ซื้อบ้านหลังแรกต้องเตรียมอะไรบ้าง?
- เช็กความพร้อมการเงิน ดูรายได้ ภาระหนี้ และเครดิตบูโร
- รวมค่าใช้จ่ายทั้งก้อน ไม่ใช่แค่ราคาบ้าน
- เปรียบเทียบสินเชื่อ จากหลายธนาคาร
- เลือกประเภทบ้านและทำเล ให้เหมาะกับชีวิตจริง
- ตรวจโครงการ ผู้พัฒนา และความเสี่ยงน้ำท่วม
- อ่านสัญญาให้ละเอียด โดยเฉพาะเงื่อนไขเงินจองและกรณีกู้ไม่ผ่าน
- ตรวจรับบ้านก่อนโอน